Este artículo es un extracto del resumen de «La gran apuesta », de Michael Lewis, publicado en Shortform . Shortform ofrece los mejores resúmenes del mundo de los libros que deberías leer.
¿Te ha gustado este artículo? Regístrate aquí para disfrutar de una prueba gratuita .
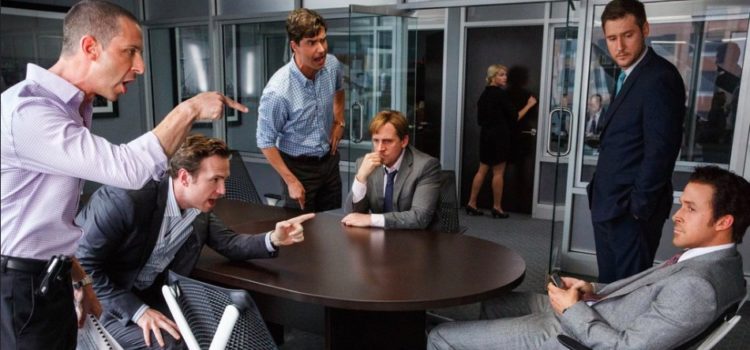
¿Los personajes de la película La gran apuesta están basados en personas reales? ¿Qué personajes?
Analizaremos a los principales protagonistas de La gran apuesta que están inspirados en personas reales. Descubre por qué las personas reales que apostaron a la baja en el mercado inmobiliario son tan fascinantes como los personajes en los que se basan.
La gran apuesta«Gente real»
Mark Baum (Steve Carell)
El personaje de Mark Baum está inspirado en Steve Eisman. Steve Eisman es un inversor conocido sobre todo por haber apostado a la baja en el mercado inmobiliario y haberse beneficiado de la crisis financiera de 2007-2008.
Steve Eisman se labró un nombre en Wall Street. Aunque en un principio era abogado, cambió de rumbo relativamente pronto en su carrera para convertirse en analista en Oppenheimer, una empresa de asesoramiento financiero.
Steve Eisman se ganó rápidamente la reputación de ser un tipo descarado que decía las cosas como eran, reacio a ofrecer los elogios y los tópicos que tantos líderes financieros y bancarios esperaban oír. Wall Street, según él, estaba inundado de adulación, en la que los corredores de bolsa, los analistas y los clientes le decían a la clase financiera lo que esta quería oír, incluso cuando no era cierto. Steve Eisman solía ir a contracorriente de la sabiduría convencional. No tenía miedo de decir la verdad sobre los resultados decepcionantes de las empresas que se le encargaba analizar, y de decirlo en voz alta.
En una ocasión, Steve Eisman pronunció un discurso en un almuerzo en el que arremetió contra el director de una importante agencia de valores estadounidense (que casualmente se encontraba entre el público), alegando que este hombre no sabía nada del negocio que dirigía. En otra ocasión, Eisman arrugó los estados financieros de una empresa inmobiliaria japonesa y le dijo al director general que eran «papel higiénico». Con su aspecto a menudo desaliñado y su personalidad desenfrenada, destacaba como una figura única entre el grupo de Wall Street, siempre elegantemente vestido y cautelosamente reservado.
Pero también se guiaba por un sólido sentido moral y empezó a darse cuenta de hasta qué punto el modelo de negocio de Wall Street se basaba en engañar a los clientes a cuyos intereses supuestamente debía servir, al tiempo que despojaba a los estadounidenses de clase trabajadora de sus hogares y ahorros. Percibió estas injusticias con mayor intensidad tras la muerte de su hijo pequeño, Max, en un trágico accidente (en la película, es el hermano del personaje quien fallece). Se dio cuenta de que las desgracias podían ocurrirle a cualquiera, en cualquier lugar, sin previo aviso. Esta nueva capacidad para imaginar el peor de los escenarios en medio de una cultura de optimismo desenfrenado (y, en última instancia, infundado) le sería muy útil a Steve Eisman cuando el sector financiero comenzara a perder todo sentido de la racionalidad durante la década de los 2000.
Eisman se dio cuenta de que el mercado no castigaba a los que se comportaban mal. Los incentivos no habían funcionado como se suponía que debían hacerlo. Sus opiniones políticas también comenzaron a cambiar, a medida que iniciaba su transformación de republicano reaganista defensor del libre mercado a demócrata progresista, populista y casi socialista. Ahora veía el verdadero espíritu del sistema: «Que se jodan los pobres».
A principios de 2006, Greg Lippmann, empleado de Deutsche, acudió a la oficina de Steve Eisman con una propuesta para apostar en contra del mercado hipotecario de alto riesgo. A pesar de su escepticismo, Steve Eisman cerró la operación con Lippmann. La lógica era sólida: se trataba de invertir 2 millones de dólares para ganar 100 millones.
(Nota deShortform : Se cree que el fondo de Steve Eisman, FrontPoint, ha más que duplicado su valor, pasando de 700 millones de dólares a 1.500 millones, gracias a su apuesta en contra del mercado inmobiliario.)
Michael Burry (Christian Bale)
El personaje de Michael Burry está inspirado en el Michael Burry real. El Dr. Michael Burry es médico de formación, además de inversor y gestor de fondos de cobertura, y fue quien predijo la crisis de las hipotecas subprime de 2008 y se benefició de ella.
El Dr. Michael Burry, al igual que Steve Eisman, se mostraba escéptico (por decirlo suavemente) ante la seguridad con la que Wall Street vendía títulos respaldados por hipotecas. Burry era otro forastero en el mundo de las finanzas, que había llegado a Wall Street con una trayectoria poco convencional y una historia personal única.
Había perdido un ojo a los dos años, cuando se lo extirparon durante una intervención quirúrgica para tratar un tipo raro de cáncer. El doctor Michael Burry llevaba un ojo de cristal en sustitución del que había perdido. Más tarde, Burry comentaría que esto le hacía ver el mundo de forma diferente, tanto en sentido literal como figurado. Quizás por timidez, tenía dificultades en las relaciones interpersonales y se consideraba una persona solitaria. Para compensar sus dificultades sociales (mucho más tarde descubriría que padecía el síndrome de Asperger, un trastorno del espectro autista), aprendió a analizar datos con un riguroso ojo para los detalles, detectando patrones que nadie más podía ver.
Michael Burry era médico de formación y descubrió su talento para invertir y seleccionar valores cuando cursaba la carrera de Medicina en la década de los noventa, tras estudiar las enseñanzas del legendario inversor Warren Buffett. En su tiempo libre (que, como estudiante de medicina, era escaso), creó un blog sobre inversión en valor que rápidamente se convirtió en uno de los favoritos entre los operadores bursátiles y los banqueros de inversión, todos ellos asombrados por su aptitud como novato en el mundo de la inversión y por el hecho de que lo hiciera mientras cursaba la carrera de medicina. Como inversor de valor, el Dr. Michael Burry se especializó en identificar empresas que pudieran adquirirse por menos de su valor de liquidación; es decir, en encontrar empresas que el mercado estuviera infravalorando. Esta forma de invertir encajaba a la perfección con el carácter analítico y poco convencional de Burry, que veía cosas que otros no podían ver.
El éxito de su blog convirtió al Dr. Michael Burry en una autoridad reconocida en materia de inversión en valor. Finalmente, abandonó la carrera de Medicina para dedicarse al mundo de las finanzas. Joel Greenblatt, de Gotham Capital, le ofreció a Burry un millón de dólares para que creara su propio fondo , Scion Capital.
Pero, ¿qué fue lo que hizo que el Dr. Michael Burry tuviera tanto éxito? ¿Cómo fue capaz de superar sistemáticamente al mercado por márgenes tan amplios? Resulta que, en realidad, no hacía nada especial. No se trataba de uso de información privilegiada. No disponía de información secreta ni de tecnología especial a la que nadie más en Wall Street tuviera acceso.
Lo único que hacía era comprar acciones y analizar los estados financieros de las empresas. Pero el mero hecho de analizar esos estados financieros ya le hacía destacar. Nadie más se tomaba la molestia de realizar el arduo y tedioso trabajo de estudiar a fondo las empresas en las que invertían.
El Dr. Michael Burry vio una oportunidad excepcional en el mercado de bonos hipotecarios de alto riesgo, una vez más donde nadie más prestaba atención. Pero en esta ocasión dio un giro a su estrategia habitual. En lugar de buscar activos infravalorados, decidió centrarse en el mercado de alto riesgo, convencido de que estaba extraordinariamente sobrevalorado. Iba a apostar a la baja en el mercado inmobiliario.
El Dr. Michael Burry liquidó su posición el 31 de agosto. Sus beneficios superaron los 720 millones de dólares.
Jared Vennett (Ryan Gosling)
El personaje de Jared Vennett está inspirado en una persona real, Greg Lippmann. Greg Lippmann es gestor de fondos de cobertura y antiguo responsable de la negociación de valores respaldados por activos en el Deutsche Bank.
En febrero de 2006, muchos de los operadores más avispados de Wall Street tenían los ojos puestos en la gran apuesta del Dr. Burry contra el mercado inmobiliario. Otros operadores sentían curiosidad por saber por qué Scion Capital, el fondo de Burry, había adoptado una posición corta tan drástica contra los títulos hipotecarios y por qué Goldman Sachs, en particular, se había mostrado tan dispuesto a venderle los swaps de incumplimiento crediticio. ¿Qué sabía él que los demás no sabían? Greg Lippmann, el jefe de operaciones con bonos hipotecarios de alto riesgo del Deutsche Bank, quería participar en la acción.
Greg Lippmann era un operador de bonos con fama de ser grandilocuente, grosero y descaradamente egoísta. Era conocido por alardear con falsa modestia de cuánto dinero ganaba con sus bonificaciones anuales y por quejarse en voz alta de que no le pagaban lo suficiente. Incluso dentro de la cultura obsesionada con el dinero de Wall Street, este comportamiento era inaceptable. Todo el mundo era codicioso, pero se suponía que no había que serlo de forma tan evidente codicioso.
Aunque su empleador oficial era el Deutsche Bank, cualquiera que conociera a Greg Lippmann se daba cuenta de que no sentía ninguna lealtad hacia el banco ni hacia sus directivos: solo estaba allí por su propio interés. Además, era algo que no se molestaba en disimular, y solía comentar abiertamente: «No siento ninguna lealtad especial hacia el Deutsche Bank, simplemente trabajo aquí». Pero su propio interés personal, cómicamente obvio, también le convertía en un agudo observador del egoísmo y la codicia de los demás . Veía más allá de la falsedad de las apariencias de Wall Street y se daba cuenta de que todo el mundo era exactamente como él.
A principios de 2006, Greg Lippmann acudió a la oficina de Steve Eisman con una propuesta para apostar en contra del mercado de hipotecas de alto riesgo. (Lippmann no disponía de los fondos necesarios para llevar a cabo el plan por su cuenta.) Por supuesto, simplemente había copiado la idea del Dr. Michael Burry, pero se la presentó a Eisman como si fuera una estrategia propia y original. Greg Lippmann le dijo a Eisman que los préstamos subyacentes a los bonos empezarían a deteriorarse incluso si los precios de la vivienda no bajaban ; bastaba con que dejaran de subir.
Con el tiempo, la operación «Big Short» de Greg Lippmann contó con otros socios. Todos ellos ganaron millones (según se dice, Eisman ganó miles de millones) cuando estalló la burbuja inmobiliaria en 2007 y 2008.
Jamie Shipley y Charlie Geller
Los personajes de Jamie Shipley y Charlie Geller están inspirados en Jamie Mai y Charlie Ledley. Charlie Ledley y Jamie Mai son los fundadores de Cornwall Capital, una sociedad de inversión con sede en la ciudad de Nueva York.
Sin embargo, dos jóvenes e desconocidos inversores en start-ups hicieron caso a la llamada de Lippmann y vieron ante sí la oportunidad de su vida. Charlie Ledley y Jamie Mai se habían labrado su (ciertamente breve) trayectoria financiera apostando fuerte por acontecimientos que Wall Street parecía estar convencido de que no ocurrirían. Sacar provecho del inminente colapso del mercado de hipotecas de alto riesgo encajaba a la perfección con su teoría sobre el funcionamiento del mundo financiero.
Charlie Ledley y Jamie Mai no eran tipos de Wall Street con una carrera profesional a sus espaldas . Apenas tenían carrera alguna . Al poner en marcha su incipiente fondo de gestión de activos, Cornwall Capital Management, con tan solo 110 000 dólares en una cuenta de Schwab, eran el tipo de personajes secundarios a los que ni siquiera les devolvían las llamadas en Goldman o Merrill. Charlie Ledley y Jamie Mai eran luchadores, un «fondo de cobertura de garaje». De hecho, empezaron literalmente en un cobertizo del jardín trasero de su casa en Berkeley, California.
Pero tenían una teoría sobre los mercados financieros que resultó ser demasiado profética —y que les daría una poderosa ventaja a medida que el mercado de hipotecas de alto riesgo se enredaba en una red cada vez más compleja—. Su idea era que los inversores solo entendían su propio segmento concreto del mercado, ya fueran bonos del Estado japonés o deuda sanitaria europea de mediana capitalización. Todo el mundo se fijaba en los detalles, en lo micro. La estrategia de Cornwall consistía en adoptar una perspectiva macro y fijarse en el panorama general. Con una distribución de la información tan desigual, tenía que haber errores de valoración: activos cuyo precio fuera muy superior o muy inferior a su valor real, simplemente porque los inversores no entendían lo que realmente estaban comprando y vendiendo. Y ese mecanismo de valoración ineficiente podía suponer grandes ganancias para los inversores que sí lo entendían y compraban en el momento adecuado.
A principios de 2006, Cornwall tenía 30 millones de dólares en el banco. Pero Charlie Ledley y Jamie Mai seguían siendo peces pequeños según los estándares de Wall Street. Puede que fueran personas con un elevado patrimonio, pero no eran inversores institucionales: no gestionaban el dinero de otras personas , solo el suyo propio. En Wall Street, seguían siendo ciudadanos de segunda clase. No se trataba solo de reconocimiento o prestigio social. Su humilde estatus les negaba el derecho a operar con opciones muy complejas —como los swaps de incumplimiento crediticio— que se vendían a través de las mesas de negociación cuantitativa de los grandes bancos de inversión. Había mucho dinero que ganar, pero Cornwall se veía excluida de esa oportunidad. Sin embargo, cuando contrataron a Ben Hockett, empezaron a abrirse puertas.
Charlie Ledley y Jamie Mai adoptaron una posición bajista ligeramente diferente a la de Eisman, Burry, Lippmann y otros. En lugar de apostar contra los tramos más bajos de los CDO, compraron swaps de incumplimiento crediticio que les permitieron apostar contra los tramos más altos . ¿Por qué harían esto? Porque vieron que los bonos con calificación AAA eran tan vulnerables al colapso como los bonos con calificación BBB, pero los swaps contra ellos no se valoraban de esa manera.
Al final, los swaps de Cornwall, que habían costado alrededor de un millón de dólares, se vendieron por 80 millones de dólares al cierre de la jornada bursátil de ese día. Su apuesta arriesgada les había reportado una ganancia de 80 a 1.
Ben Rickert (Brad Pitt)
El personaje de Ben Rickert está basado en una persona real, Ben Hockett. Ben Hockett es un antiguo operador del Deutsche Bank que dejó atrás Wall Street para dedicarse a la negociación de derivados desde su casa en Berkeley Hills. En 2006 colaboró con la empresa de inversiones Cornwall Capital para especular a la baja en el mercado inmobiliario y sacar provecho de la crisis de las hipotecas subprime de 2007-2008.
Ben Hockett, un antiguo operador de Deutsche Bank, había dejado atrás Wall Street para operar con derivados desde la comodidad de su casa en Berkeley Hills. Quería estar más cerca de su familia y alejarse de la cultura desenfrenada del mundo financiero. Tenía una vena apocalíptica y estaba muy atento a la posibilidad de que se produjeran acontecimientos extremos. Al enterarse de que su casa tenía un precio desorbitado y se encontraba sobre una falla geológica, la vendió inmediatamente y se mudó a una vivienda de alquiler, por miedo a verse afectado por la improbable combinación de el estallido de la burbuja inmobiliaria y un terremoto. Así era como Ben Hockett veía el mundo. Al parecer, no se puede acceder a su casa en coche.
Pero, a pesar de toda su excentricidad, tanto como operador bursátil como persona, Ben Hockett era una figura respetada en los principales bancos. Y conocía a las personas adecuadas para que Cornwall se abriera camino en el sector. Con unas cuantas llamadas bien dirigidas y algunas reuniones, Hockett consiguió para Cornwall su contrato marco de la ISDA (Asociación Internacional de Swaps y Derivados), lo que les otorgaba el derecho a comprar permutas de incumplimiento crediticio a personas como Greg Lippmann. Ahora tenían un asiento en la mesa de los grandes.
El 6 de agosto de 2007, en un pub del sur de Inglaterra (donde se encontraba de vacaciones con su familia), Ben Hockett se conectó a su ordenador portátil y buscó compradores para 205 millones de dólares en swaps sobre tramos con calificación «AA» de CDO de hipotecas subprime. UBS, Merrill Lynch y Lehman Brothers —que estaba a punto de declararse en quiebra— compitieron ferozmente entre sí para comprar lo que Hockett tenía para vender (por un valor de 80 millones de dólares al cierre de la jornada de ese día).
El Sr. Chau (Byron Mann)
El personaje del Sr. Chau está inspirado en una persona real, Wing Chau. Wing Chau es asesor de inversiones y gestor de bonos.
Lippmann organizó un encuentro entre Eisman y un gestor de CDO llamado Wing Chau. Eisman ni siquiera sabía que existiera la figura del gestor de CDO (porque, ¿qué había que gestionar?), pero ahí tenía a uno en persona. Wing Chau era un intermediario cuyo trabajo consistía básicamente en tomar los tramos con calificación triple B de los CDO originales (que, a su vez, estaban compuestos por bonos hipotecarios de alto riesgo) y reestructurarlos en nuevas estructuras de bonos. A continuación, se las vendía a inversores desprevenidos, como fondos de pensiones y compañías de seguros. Y al comprar cada vez más hipotecas para reestructurarlas y revenderlas de inmediato, los gestores de CDO como Wing Chau contribuían directamente a la demanda de estos bonos y de las hipotecas de alto riesgo que los componían. Era como una máquina que nadie sabía cómo apagar.
Y, para disgusto de Eisman, a Wing Chau se le pagaba una cantidad escandalosa por no hacer más que mover montones de deuda inútil. Recibía una comisión del 0,01 % sobre el valor total de la cartera de CDO que gestionaba, antes de que ninguno de los inversores a los que, en teoría, prestaba servicio recibiera pago alguno. Esto, por supuesto, daba al gestor de CDO todos los incentivos para hacer crecer la pila de CDO tanto como pudiera, sin plantearse preguntas sobre la calidad de los préstamos subyacentes. Y el 0,01 % era mucho cuando se hablaba de miles de millones de dólares. En solo un año, un gestor de CDO como Wing Chau podía llevarse a casa 26 millones de dólares.
Lippmann sabía que una figura como Wing Chau encarnaba todo lo que Eisman odiaba de Wall Street. Era arrogante, mediocre, cobraba una remuneración desmesurada y no tenía en cuenta los intereses de sus clientes. Era la encarnación viva de esa riqueza estúpida que tanto repugnaba a Eisman. Conocer a Chau fue justo el empujón que Steve Eisman necesitaba para seguir apostando a la baja en el mercado de hipotecas de alto riesgo. Eisman no solo iba a ganar mucho dinero, sino que lo haría a costa de los Wing Chau del mundo. Esa motivación bastaba por sí sola.
———Fin de la vista previa———
¿Te ha gustado lo que acabas de leer? Lee el resto del mejor resumen del mundo de «La gran apuesta » en Shortform . Aprende los conceptos clave del libro en 20 minutos o menos.
Esto es lo que encontrarás en nuestro resumen completo de « La gran apuesta » :
- Cómo los bancos más grandes del mundo contribuyeron a la crisis financiera de 2008, de forma codiciosa y estúpida
- Cómo un grupo de operadores contrarios a la tendencia previó el estallido de la burbuja y ganó millones con sus apuestas
- Lo que aprendimos de la crisis de 2008 —si es que aprendimos algo—

Hola, Amanda,
¿Tienes alguna idea de quién es, en la vida real, el gran inversor de Scion Capital que aparece en la película? En la película se llamaba Lawrence Fields y lo interpretaba el actor Tracy Letts. ¿Es un personaje de ficción? He intentado buscarlo, pero nunca he encontrado ninguna referencia sobre quién era. Estaría bien poder aclarar esto de una vez por todas, si lo sabes :]